Pour une PME sans équipe informatique dédiée, le choix le plus cohérent est généralement une GED SaaS/cloud accompagnée, capable de s’intégrer au logiciel comptable ou à l’ERP existant et dont le rôle dans la facturation électronique est clairement documenté. L’objectif n’est pas de trouver le logiciel qui possède le plus de fonctions, mais celui que l’entreprise peut réellement exploiter sans dépendre d’une administration technique lourde.
La nuance essentielle concerne la facturation électronique : la GED peut être elle-même plateforme agréée ou fonctionner comme solution compatible reliée à une plateforme agréée. Dans les deux cas, il faut savoir précisément qui assure les échanges réglementaires, qui paramètre les flux et qui intervient lorsque l’intégration rencontre un problème.
Facturation électronique : ce qui est déjà obligatoire pour une PME en 2026
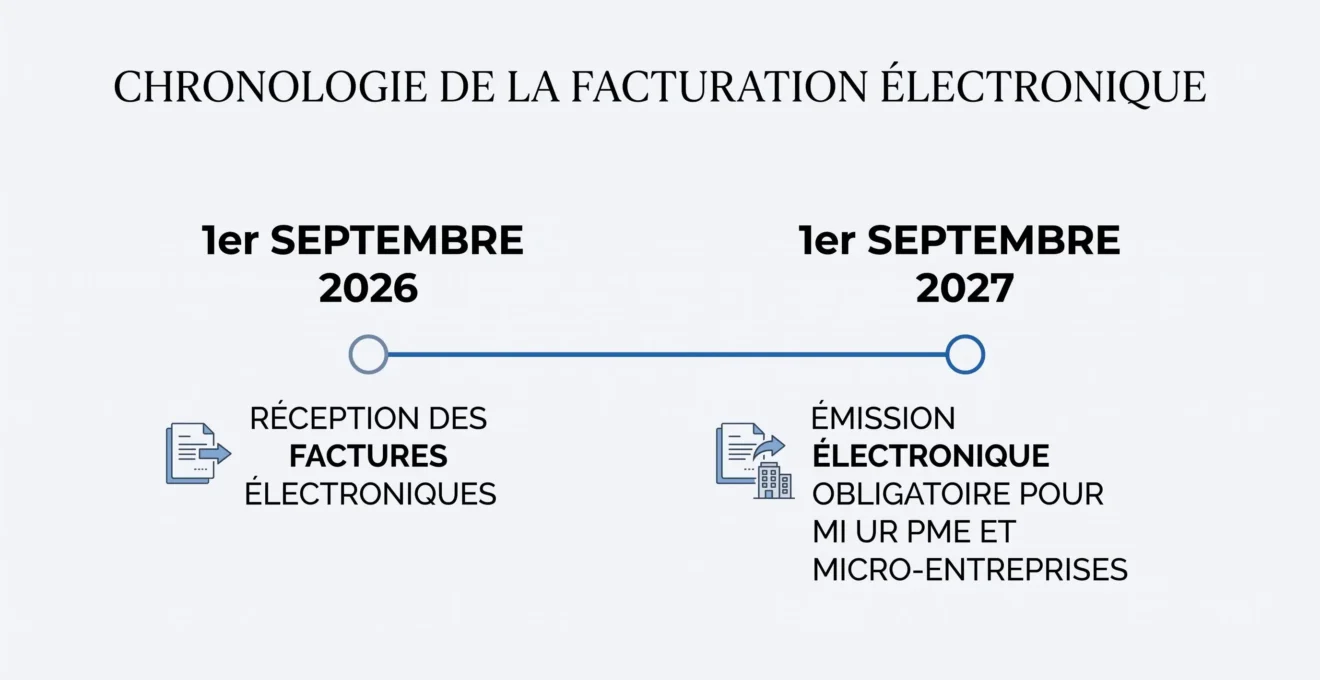
Au 29 septembre 2026, le calendrier ne doit plus être présenté comme une réforme entièrement future. Selon la DGFiP, depuis le 1er septembre 2026, les entreprises concernées doivent pouvoir recevoir des factures électroniques. Pour les PME et micro-entreprises, l’obligation d’émission électronique s’applique à partir du 1er septembre 2027. Le calendrier officiel de la facturation électronique permet de vérifier ces deux échéances.
Réponse directe : une PME doit déjà être organisée pour recevoir ses factures électroniques depuis le 1er septembre 2026, tout en préparant l’émission électronique obligatoire à compter du 1er septembre 2027.
Cette distinction change la manière d’évaluer une GED. Il ne suffit plus de demander si le logiciel « sera prêt » pour la réforme : il faut vérifier comment il gère dès maintenant la réception, puis comment il s’intégrera au circuit d’émission prévu pour 2027. Le besoin porte donc à la fois sur l’organisation documentaire actuelle et sur la continuité du futur flux réglementaire.
Point de vigilance : 2026 n’est pas la date d’émission obligatoire pour toutes les PME. Confondre réception et émission peut conduire à choisir une architecture ou un calendrier de déploiement sur une base erronée.
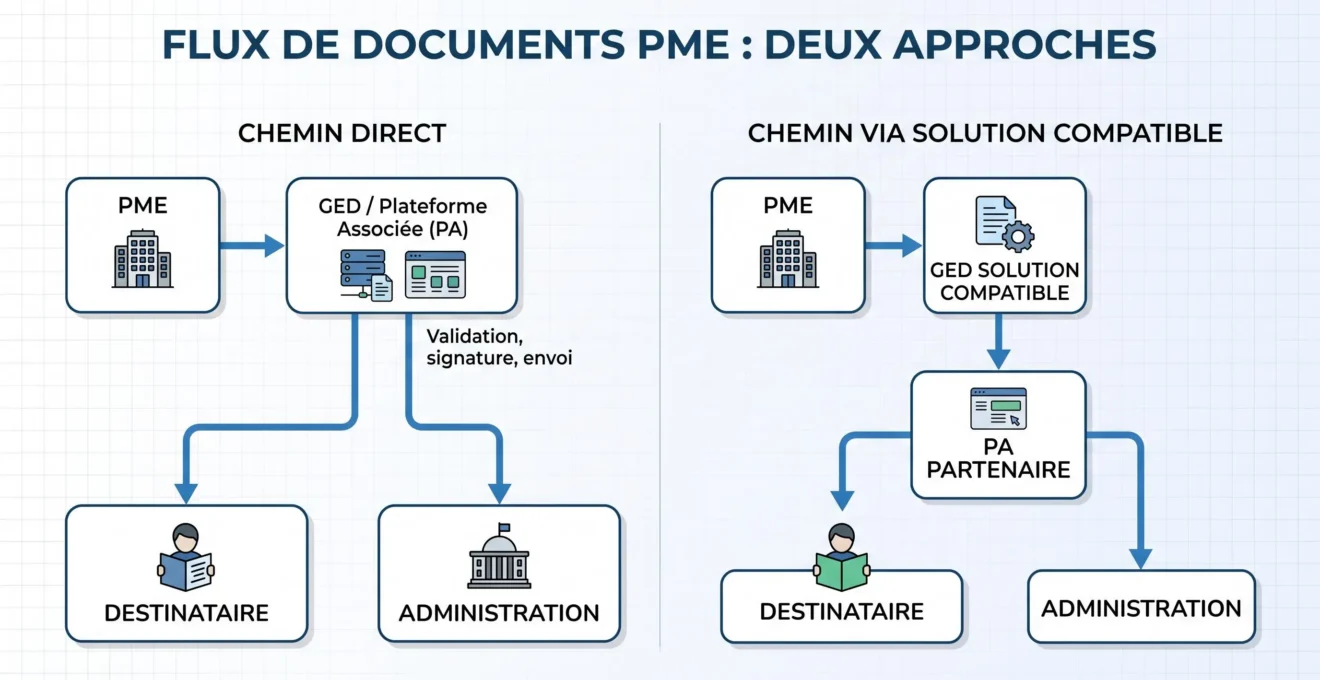
GED, solution compatible, plateforme agréée : ne pas confondre les rôles
Une GED n’a pas nécessairement besoin d’être elle-même une plateforme agréée. D’après la DGFiP, une plateforme agréée assure notamment l’émission, la transmission et la réception des factures électroniques ainsi que la transmission des données requises à l’administration. La liste des plateformes agréées constitue donc le point de contrôle utile lorsqu’un éditeur revendique ce rôle.
Deux architectures sont possibles. Dans la première, la GED porte elle-même le rôle de plateforme agréée. Dans la seconde, la GED agit comme solution compatible et s’appuie sur une plateforme agréée partenaire pour les échanges réglementaires. Pour une PME sans équipe IT, la question pratique est moins « quel sigle figure sur la plaquette ? » que « qui fait quoi dans le flux, qui configure la connexion et qui prend en charge un incident ? ».
- La GED est elle-même plateforme agréée :
vérifier le périmètre réellement couvert, les intégrations disponibles et les responsabilités incluses dans le service.
- La GED est une solution compatible :
identifier la plateforme agréée partenaire, le trajet des données, les responsabilités de chaque acteur et les conditions de support du flux.
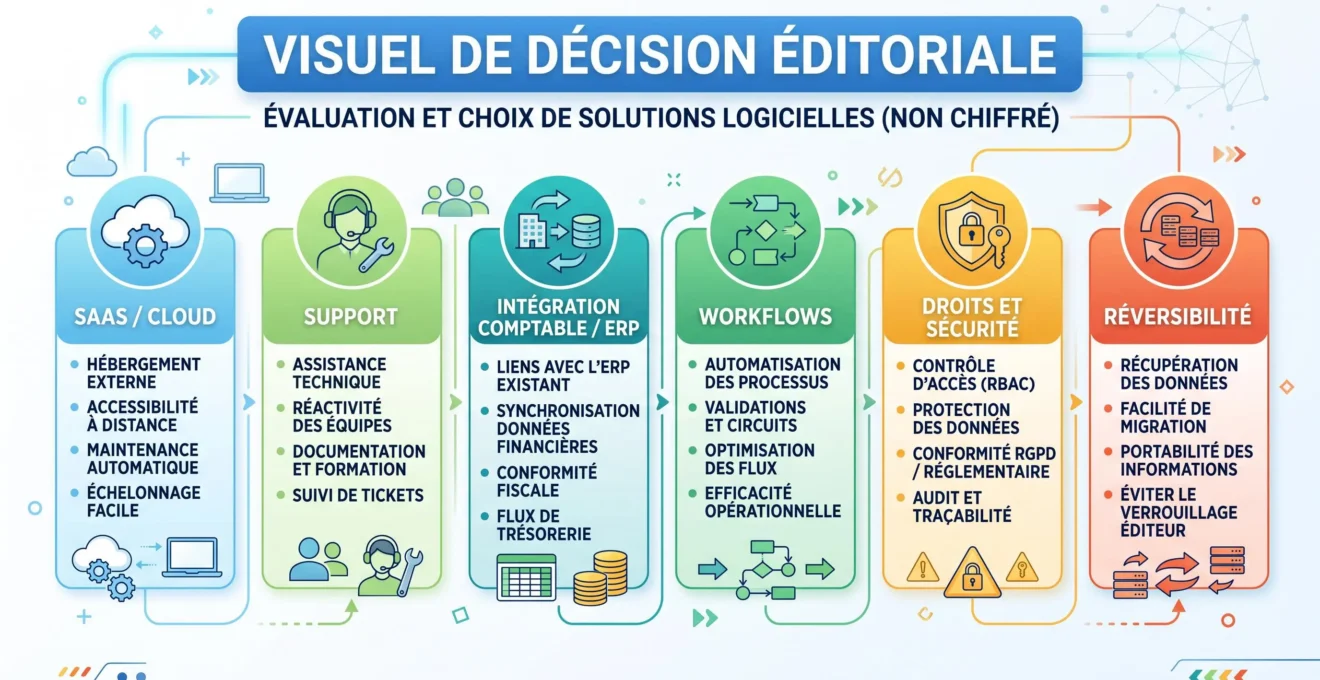
Les 6 critères prioritaires quand personne ne gère l’IT en interne
Dans une PME sans service informatique, la priorité est de limiter la charge d’exploitation interne. Une GED SaaS/cloud accompagnée est généralement plus simple à piloter qu’une architecture qui exige une administration locale importante, mais le cloud ne supprime ni le paramétrage ni le besoin de support. Le choix doit donc être évalué sur l’ensemble du parcours, depuis l’import des documents jusqu’à l’intégration avec les outils de gestion.
Les six contrôles à faire avant de présélectionner une GED
- SaaS/cloud et charge d’administration locale.
- Qualité du support et responsabilités de paramétrage.
- Intégration avec le logiciel comptable ou l’ERP.
- Workflows de validation réellement nécessaires.
- Droits d’accès, sécurité et organisation documentaire.
- Réversibilité des documents et des métadonnées.
Le premier test concerne l’intégration. Une démonstration commerciale générale est insuffisante si elle ne montre pas comment une facture réelle entre dans la GED, comment elle est indexée, qui la valide et comment les données utiles rejoignent le logiciel comptable. Cette vérification est cohérente avec une réflexion plus large sur les outils à mettre en place dans son entreprise : la GED doit compléter l’environnement existant plutôt que créer un silo supplémentaire.
Le deuxième test porte sur les workflows. Une petite structure n’a pas besoin d’un circuit complexe simplement parce que le logiciel sait le construire. Il faut partir des validations réellement utilisées : réception d’une facture, contrôle, éventuelle approbation, transfert vers la comptabilité, archivage et recherche. Plus le processus standard couvre ces étapes avec peu de paramétrage, moins l’entreprise dépendra d’une compétence technique rare en interne.
Le troisième test concerne la réversibilité. Avant la signature, il faut demander comment récupérer les documents, leurs métadonnées et les informations de classement en cas de changement d’outil. Cette question est aussi importante que la facilité d’import : une GED est un système qui accumule un patrimoine documentaire dans la durée.
Deux architectures concrètes : GED-PA intégrée ou GED reliée à une PA partenaire
Deux solutions présentes sur le marché français illustrent ces modèles sans qu’il soit possible d’en déduire un classement universel. Au 29 septembre 2026, DocuWare présente son offre Cloud comme une GED et un outil de workflow en mode SaaS pour les PME et ETI ; l’éditeur indique également avoir obtenu son immatriculation définitive comme plateforme agréée en janvier 2026. Zeendoc se présente de son côté comme une GED SaaS pour TPE et PME s’appuyant sur des plateformes agréées partenaires, notamment Doxallia et EsaLink, pour la facturation électronique.
Ces informations décrivent des architectures, pas une supériorité globale. Une PME peut préférer un fournisseur qui réunit GED et rôle de plateforme agréée, ou conserver une GED compatible connectée à un partenaire agréé si cette organisation s’intègre mieux à ses outils. Les coûts, les niveaux de service, les délais de déploiement et la facilité d’utilisation doivent être vérifiés au devis et en démonstration.
| Critère | DocuWare | Zeendoc |
|---|---|---|
| Mode | GED Cloud/SaaS | GED SaaS |
| Rôle dans la facturation électronique | L’éditeur indique une immatriculation définitive comme plateforme agréée | Solution compatible s’appuyant sur des plateformes agréées partenaires |
| Cible mentionnée | PME et ETI | TPE et PME |
| Intégrations et paramétrage | À vérifier selon l’environnement de la PME | À vérifier selon l’environnement de la PME |
| Prix, SLA et facilité d’usage | À vérifier au devis et en démonstration | À vérifier au devis et en démonstration |
Dans certains métiers, les besoins documentaires ajoutent encore des contraintes particulières. Le cas consistant à choisir une solution de GED pour une PME du BTP illustre l’intérêt de compléter les critères généraux par les exigences propres au secteur, sans en faire une règle universelle pour toutes les PME.
La démonstration à exiger avant de choisir
La meilleure manière de départager deux solutions consiste à leur faire exécuter le même scénario réel. Une présentation standard peut montrer de nombreuses fonctions sans révéler l’effort nécessaire pour traiter le flux quotidien de l’entreprise. Le test doit donc utiliser quelques documents représentatifs et impliquer la personne qui gère réellement les factures ou l’administration.
- Préparer un flux réel
Choisir une facture et quelques documents représentatifs de l’activité.
- Importer et indexer
Observer la manière dont la GED classe le document et permet de le retrouver.
- Valider
Reproduire le circuit d’approbation réellement utilisé dans la PME.
- Transférer vers la comptabilité
Vérifier concrètement le passage des informations utiles vers le logiciel comptable ou l’ERP.
- Tester les droits
Contrôler que chaque profil accède seulement aux documents nécessaires.
- Simuler un incident
Demander qui intervient lorsqu’un connecteur ou un flux échoue.
- Tester la réversibilité
Demander comment récupérer documents et métadonnées en cas de changement de solution.
Ce protocole rend visible la différence entre une fonctionnalité annoncée et une capacité réellement exploitable dans le contexte de l’entreprise. Il permet aussi d’identifier les tâches qui resteront à la charge de la PME après le déploiement : création d’utilisateurs, évolution des droits, adaptation des workflows ou gestion d’un changement de logiciel comptable.
Quel profil de solution retenir selon votre situation ?
Une PME très peu outillée et sans compétence informatique interne a intérêt à privilégier une offre SaaS accompagnée, avec un circuit documentaire simple, une intégration comptable démontrée et des responsabilités de support clairement définies. Une PME déjà équipée d’un ERP ou d’un ensemble d’outils bien intégré peut, elle, accorder davantage de poids à la compatibilité avec son environnement existant, y compris lorsque la GED s’appuie sur une plateforme agréée partenaire.
Le choix doit donc partir du système déjà en place et du niveau d’autonomie interne, non de la notoriété de l’éditeur. Une fois la solution présélectionnée, il reste utile d’établir une feuille de route technologique afin de répartir le paramétrage, les tests, la formation et la mise en production au lieu de traiter la GED comme un achat logiciel isolé.
En pratique, la décision finale peut tenir dans une règle simple : choisir l’architecture que la PME peut faire fonctionner durablement avec ses ressources réelles. La conformité réglementaire doit être vérifiée, mais elle ne suffit pas à départager deux GED ; l’intégration, l’accompagnement, la simplicité des workflows et la réversibilité déterminent si la solution restera réellement utilisable après la mise en service.